Les différents types de prêt immobilier
Prêt amortissable, prêt relais, prêt in fine, prêts aidés : les différents prêts immobiliers, leurs avantages et leurs inconvénients.
Le crédit immobilier est un support financier accordé à un particulier, par un établissement prêteur, pour financer l'achat ou la construction de son logement ou d'un immeuble à usage professionnel et d'habitation.
Ce prêt, dont l'obtention dépend de plusieurs étapes, est généralement conclu pour une longue durée et il peut faire l'objet d'un taux fixe ou variable. Il peut être renégocié, racheté ou bien remboursé de façon anticipée.
Les différentes formules de crédit immobilier
Le prêt immobilier se découpe en diverses formules : les prêts classiques, les prêts aidés ...
Les prêts immobiliers classiques
- Le crédit classique :
- Notion : Le crédit
classique a pour objectif de mettre à la disposition de l’emprunteur une somme
lui permettant de financer l’intégralité du bien immobilier. Le remboursement de
cette somme peut s’étaler sur une durée allant de 2 à 30 ans et ce dernier se
fait selon un échéancier mensuel, trimestriel ou semestriel selon des montants
constants, progressifs ou dégressifs avec différé (généralement dans le cas de travaux) ou franchise. Le taux
qui s’applique au capital emprunté peut être fixe ou variable.
- Avantage(s) : L’avantage
du crédit classique réside dans sa vocation à s'appliquer largement. Aucune
condition particulière n'est demandée pour son obtention, ce qui en fait
le crédit immobilier le plus répandu.
- Inconvénient(s) : Les
inconvénients du crédit classique n'en sont pas vraiment. Il convient juste de
mettre en avant que les banques pour tout octroi d'un crédit immobilier
demanderont à obtenir diverses garanties, telle qu’une assurance, une caution, et consentiront
de préférence leurs crédits à des personnes jouissant d'une
bonne situation financière. Toutefois, ces conditions sont nécessaires pour
toutes sortes de formules de prêt immobilier.
- Le crédit relais :
- Notion : Le crédit relais
est un crédit accordé dans l’attente de la vente d'un premier bien pour
financer l’achat d’un autre bien. Ainsi, le crédit relais a pour
objectif le financement d'un second bien immobilier alors que le premier bien
immobilier qui fait toujours l’objet d’un crédit n'est pas encore été
vendu. La durée de ce type de crédit ne dépasse pas deux ans et son
montant ne peut pas dépasser 75% de la valeur du bien à vendre. Il existe deux types de crédit relais, le
crédit relais « sec » qui est consenti pour une très courte durée, seulement un
ou deux ans et le crédit relais jumelé à un prêt long terme.
- Avantage(s) : L'avantage du crédit relais est qu'il permet aux personnes ne pouvant pas se permettre d'attendre la vente de leur premier bien immobilier de pouvoir tout de même financer l'achat d’un second bien immobilier.Toutefois, bien que l’obtention d’un tel crédit soit utile dans certaines situations, il présente de nombreux inconvénients.
- Inconvénient(s) : L'inconvénient majeur de ce type de crédit est son coût. Mais il convient également d'ajouter que ce dernier est limité dans sa durée, ainsi que dans son montant et qu’il est relatif à des prises de garanties. Ainsi, ce type de crédit en plus d'être onéreux et très limité et contraignant.
Les prêts immobiliers aidés
- Le crédit conventionné :
- Notion : Le prêt conventionné est un prêt qui va être distribué par un établissement bancaire ayant signé une convention avec l’Etat dans le but de financer l’acquisition ou la rénovation de certains logements répondant à des normes spécifiques de prix et de surface. Attention, c’est un prêt réglementé car son taux est plafonné, mais il n'est pas pour autant lié à une aide l’Etat. Il est accordé pour une durée allant de 5 à 30 ans, qui peut être allongée ou réduite en cours de remboursement, sans jamais dépasser 35 ans. Le montant de ce prêt peut financer la totalité de l'opération. Il peut être accordé pour financer diverses opérations, telles que l'achat d'un terrain et la construction d'une maison individuelle sur ce dernier, à condition que les travaux soient achevés dans les trois ans suivant l'achat du terrain, l'achat d'un logement neuf, d’une maison individuelle ou d’un appartement, ou l'achat d'un logement ancien en y incluant les travaux d'amélioration du bien, l'aménagement à usage de logement de locaux non destinés à l'habitation, l'agrandissement par extension ou surélévation de logements existants, les travaux d'amélioration de logements achevés depuis au moins 10 ans et les travaux d'économie d'énergie dans les logements existant au 1er juillet 1981. Cependant, dans le cas de travaux, le montant de ces derniers doit être au minimum de 4 000€.
- Avantage(s) : L'avantage principal du crédit conventionné est qu'il ouvre droit à l'aide personnalisée au logement. En outre, dans le cadre d'un tel crédit, les inscriptions hypothécaires prises en garantie du prêt en question et d'autres prêts complémentaires sont exonérées de taxe de publicité foncière. Enfin aucun apport personnel n'est exigé pour obtenir ce crédit.
- Inconvénient(s) : L'utilisation de ce crédit est restreinte, puisqu'il ne peut pas financer n'importe quel projet immobilier, comme le démontre la liste des projets concernés par ce prêt. En outre, il convient de remplir de nombreuses conditions afin de pouvoir prétendre à l’obtention de ce prêt, des conditions d'occupation du logement et des conditions relatives aux caractéristiques du logement. En effet, le logement doit être occupé au moins huit mois dans l'année en tant que résidence principale par le bénéficiaire du prêt, son conjoint, ses ascendants ou descendants ou ceux de son conjoint. Cette condition d'occupation du logement doit être respecté jusqu'à la fin du remboursement du prêt. Puis concernant les caractéristiques du logement, il doit respecter des normes minimales de surface habitable, qui sont définies au cas par cas en fonction de la composition du ménage. Le prêt conventionné est donc un prêt contraignant, en raison de toutes les conditions qu’il comporte.
- Le Prêt à Taux Zéro "PTZ" :
- Notion : Le Prêt à Taux Zéro (PTZ) est un prêt immobilier auquel n’est pas appliqué de taux d’intérêt, ce qui en est sa principale particularité. Il est consenti pour l’acquisition d’une première résidence principale et dépend de plafonds de ressources. Les logements concernés peuvent être neufs ou anciens et doivent faire l’objet de travaux représentant au moins 25% du coût total. Le montant du PTZ, qui dépend de la zone dans laquelle se situe le bien, peut atteindre au maximum 138 000€. A ce sujet, il convient de préciser qu’il ne peut pas financer l’intégralité de l’achat, il doit donc être complété par un ou plusieurs prêts et éventuellement par un apport personnel.
- Avantage(s) : L'avantage principal du prêt à taux zéro est que l’emprunteur ne rembourse que le capital emprunté, puisque ce prêt n'est pas assorti du paiement d'intérêt.
- Inconvénient(s) : Les inconvénients liés à ce prêt sont qu'il répond à de nombreuses exigences relatives aux revenus des emprunteurs ou encore à l'emplacement du bien. Il est également limité dans son montant. Son utilisation est donc restreinte.
- Le Prêt d'Accession Sociale "PAS" :
- Notion : Le Prêt
d’Accession Sociale est un prêt qui permet aux individus à
revenus modestes de pouvoir prétendre à l'accession à la propriété. En
effet, c'est un prêt conventionné qui est réservé aux ménages modestes et son
taux d'intérêt plafond est inférieur à celui d'un prêt conventionné
classique. Ce prêt permet de financer l'achat ou la construction de la
résidence principale de l'emprunteur dans les mêmes conditions précédemment
énoncées que pour le prêt conventionné classique.
- Avantage(s) : L'avantage
principal du Prêt d'Accession Sociale est qu'il permet aux ménages les plus
modestes d'accéder à la propriété. Pour le reste, il offre les mêmes avantages
que le prêt conventionné classique.
- Inconvénient(s) : Les inconvénients de ce prêt sont les mêmes que le prêt conventionné étudié ci-dessus, c'est-à-dire qu'il est restreint à certains cas de figure et à certaines conditions.
- Le prêt d'épargne logement :
- Notion : Le prêt
d’épargne logement est un prêt qui peut être accordé à la suite de la
constitution d’une épargne préalable. Cette épargne doit avoir été constituée
sur un Compte Epargne Logement (CEL) ou/et un Plan Epargne Logement (PEL). C'est
un prêt d'épargne qui est réservé au financement de la résidence principale ou
de l’habitat de loisirs des particuliers. Il est considéré par les
banques comme un prêt complémentaire qui prend la forme d'un apport
personnel. En effet, ce prêt ne peut être que complémentaire à un autre,
il ne peut pas financer la globalité de l'achat.
- Avantage(s) : L'avantage principal du prêt d'épargne logement est que son taux est négocié à l'ouverture du compte épargne, ce qui permet d'obtenir un taux préférentiel.
- Inconvénient(s) : Les taux d’intérêt étant actuellement bas, le taux négocié lors de l'ouverture d’un PEL ou d’un CEL ne peut être que supérieur aux taux actuels. En outre, le taux d'intérêt rémunérateur de ces comptes d'épargne n'est actuellement plus du tout intéressant. En raison de ces considérations, un prêt d'épargne logement n'est actuellement pas intéressant, il est plus judicieux de passer par les taux actuels du marché et d’utiliser les sommes présentes sur ces comptes en tant qu’apport personnel.
La constitution d'un taux d'intérêt
La détermination d'un taux d'intérêt
- Le prêt à taux fixe :
- Le prêt à taux variable :
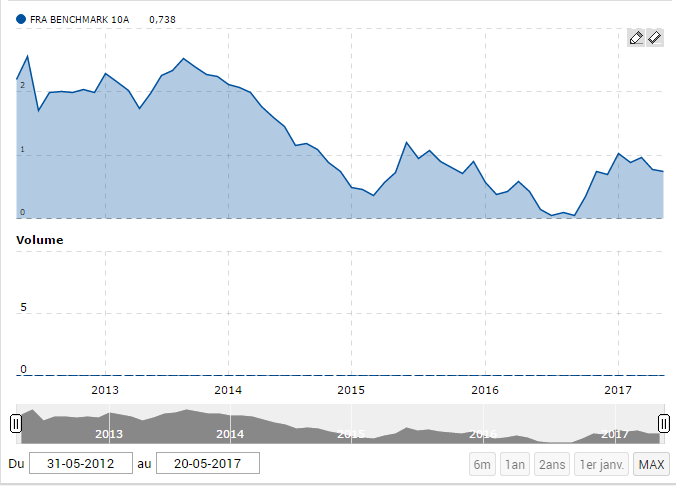
La Fluctuation des taux d'intérêt